最終更新:2026年10月29日
ハノイに駐在員を送り出す日系企業の人事・総務・経理ご担当者さまから、Behomesに寄せられる質問で特に多いのが次の4つです。「会社名義で契約できるのか」「レッドインボイスは出るのか」「大家の税金は誰が払うのか」「会社が負担した家賃は駐在員本人の個人所得税にどう影響するのか」。2026年はベトナムの大家側の税制が大きく変わり、個人の大家の年間賃貸収入が10億ドン以下であれば、付加価値税(VAT)も個人所得税もかからないことになりました。一方で「届出」の義務は残っており、契約書の書き方次第で会社側の経費処理がうまくいかないケースもあります。
本記事では、法人契約で押さえるべき税とインボイスのポイントを、2026年10月29日時点の法令に基づいて整理します。なお「レッドインボイス」とはベトナムの税務インボイスの通称で、本記事では税務当局のシステムで管理される電子インボイスを指します。
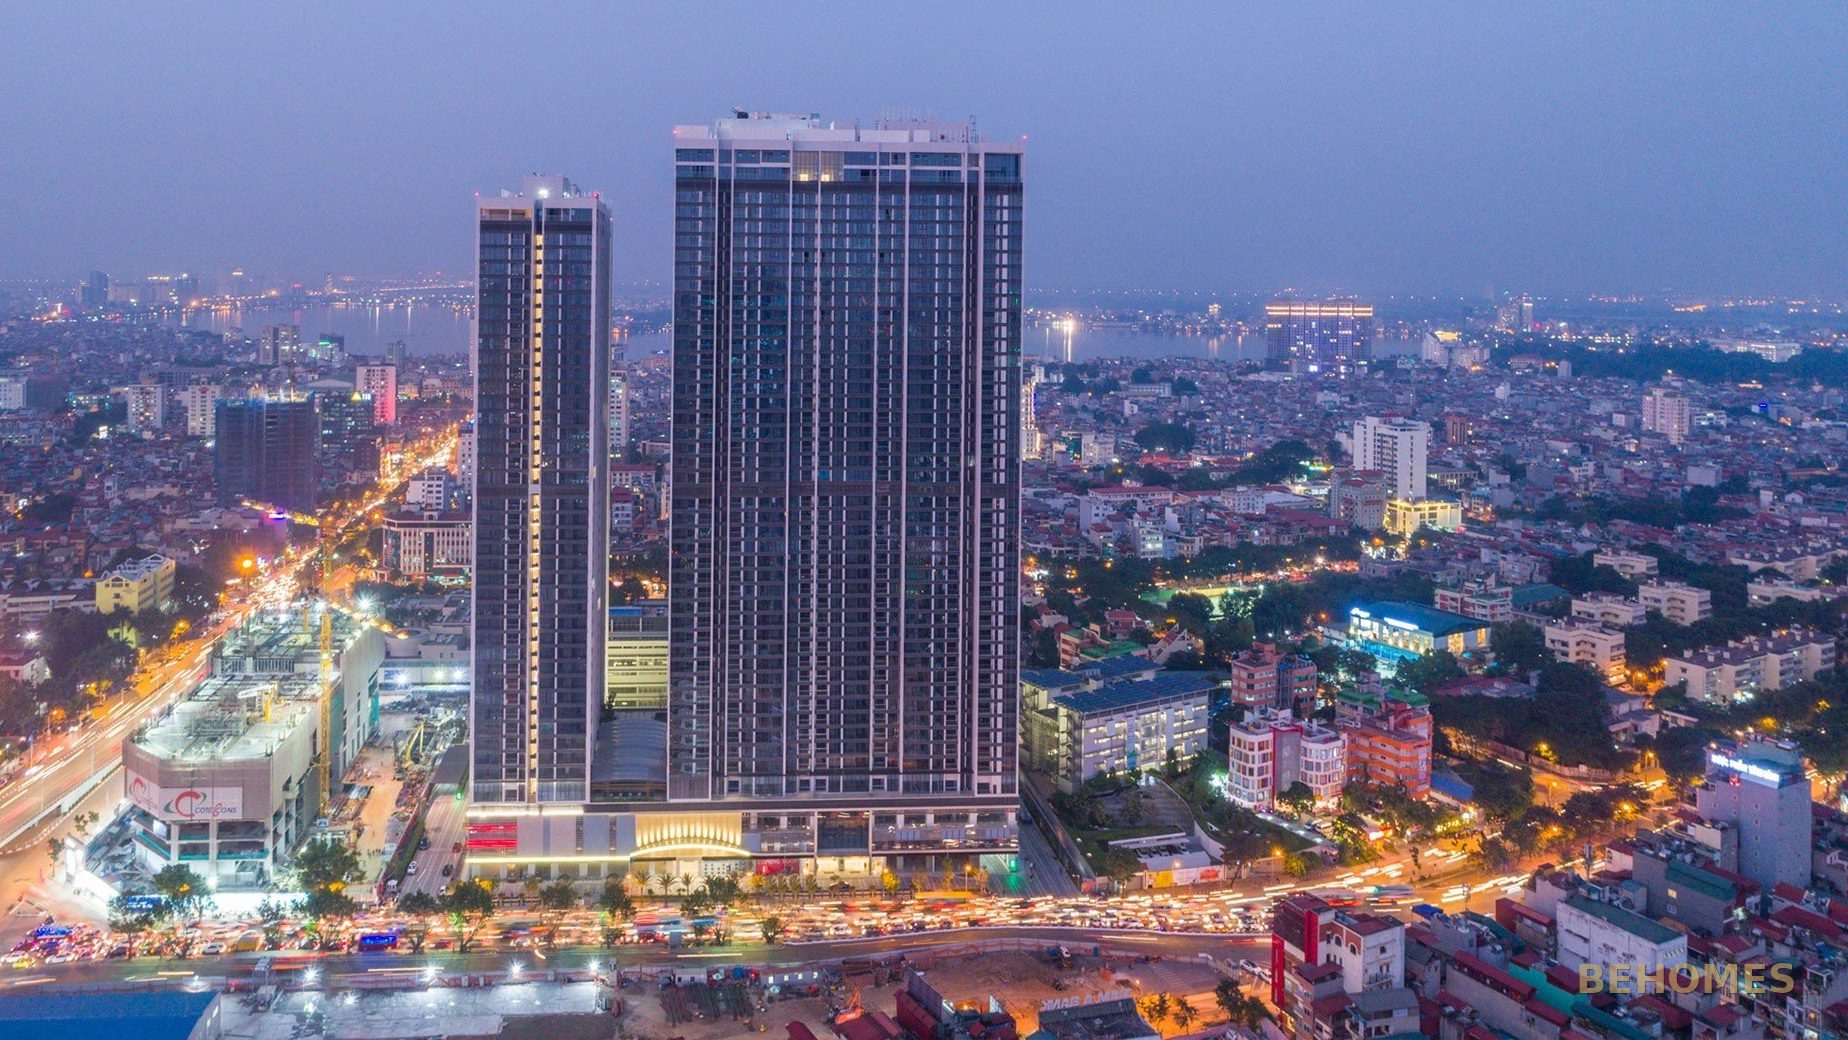 Vinhomes Metropolis(29 Liễu Giai, Ba Đình)。在ベトナム日本国大使館(27番地)の隣に位置します
2つの借り方:個人契約+会社精算か、法人契約か
駐在員の住居の借り方は、大きく分けて2通りあります。ひとつは駐在員本人が個人で契約し、会社が家賃を精算(または住宅手当として支給)する方法。もうひとつは、会社(現地法人)が借主として直接契約する法人契約です。
法律面では、どちらの方法でも借りること自体に問題はありません。住宅法2023(法律27/2023/QH15、2024年8月1日施行)第161条により、合法的に入国した外国人個人は住宅を賃借でき、契約時点でその住所に居住登録をしている必要もありません。また同法第164条第2項により、賃貸借契約は当事者が希望しない限り公証・認証は不要で、合意した時点(合意がなければ署名時)から効力が生じます。
実務では、駐在員の人数が多い企業や、同じ物件を後任に引き継ぎたい企業ほど法人契約を選ぶ傾向があります。どちらを選ぶ場合でも、次章以降の「大家の税」と「インボイス」の確認は欠かせません。契約全般のチェックポイントは賃貸契約書チェックリスト、入居までの全体の流れはハノイ賃貸完全ガイドをご覧ください。
2026年の大家の税制:基準は年間10億ドン
個人所得税法(109/2025/QH15)と付加価値税法(149/2025/QH15)は、2026年4月24日の改正で、課税対象とならない売上の基準額を政府が定める仕組みになりました。これを受けた政令141/2026/NĐ-CPにより、個人の年間賃貸収入が10億ドン以下であれば付加価値税・個人所得税はかかりません。基準額は2026年より前は1億ドン、2026年初めは5億ドンでしたので、短期間で大きく引き上げられたことになります。10億ドンを月額に直すと約8,333万ドンです。
基準以下でも必要な「届出」
税金がかからない大家でも、何もしなくてよいわけではありません。賃貸収入と、家賃を受け取る銀行口座を税務当局に届け出る必要があります。
- 様式:様式01/BĐS(通達50/2026/TT-BTC)。複数の物件を貸している場合は様式01/BK-BĐS(通達18/2026/TT-BTC)を添付
- 期限:翌年1月31日までに1回、または年2回(7月31日と1月31日)
- 方法:税務当局のアプリeTax Mobile、またはdichvucong.gdt.gov.vn
会社側の実務で大切なのは、家賃の振込先が大家本人名義の口座で、大家が税務当局に届け出た口座と一致していることです。家族名義や第三者名義の口座への振込を求められた場合は、理由を確認し、契約書に記載された口座以外には振り込まない運用をおすすめします。
Metropolisの家賃水準で見ると
現在の掲載物件の例で、家賃を年額に換算すると次のとおりです(あくまで目安で、物件ごとに異なります)。
1物件だけを見れば基準を下回るケースがほとんどですが、大家が他にも物件を貸している場合、この物件の家賃だけでは判断できないことがあります。「税金がかからない大家かどうか」は、契約前に大家本人に確認しておきましょう。
お金と義務の流れ:会社・大家・税務当局
法人契約で最も多いトラブルは、契約書に「家賃は税込」と書いてあるのに、実際には誰も申告していなかったというケースです。もうひとつは、インボイスが出ないために会社が家賃を経費として処理できなかったというケースです。どちらも、契約前に役割分担を決めておけば防げます。流れを図にすると次のようになります。
- 1 契約前の合意
税込か税抜か、誰が申告・納付するか、インボイスを出せるかを大家と合意
- 2 契約書に明記
二言語契約書に条項として記載(公証は不要)
- 3 毎月の支払い
会社から大家本人名義の届出済み口座へ振込
- 4 申告・届出
大家、または合意により会社が代理で税務当局へ
- 5 書類の受領
大家から電子インボイス(発行できる場合)や受領書類を受け取る
- 6 給与計算
人事が駐在員の個人所得税に住宅分を反映
会社が大家に代わって申告・納付する場合
法人の借主は、契約で合意すれば、大家に代わって申告・納付することができます。大家が手続きに不慣れな場合や、会社として確実に処理したい場合に選ばれる方法です。この方法をとるなら、契約書に少なくとも次の点を書いておきましょう。
- 家賃は税込か税抜か(税抜の場合、税額を家賃に上乗せするのか、家賃から差し引いて納付するのか)
- 申告・納付を行うのは会社であること、その期限
- 納付証憑の写しを大家に渡すこと、保管する側
- 大家の収入が基準を超えた場合、または制度が変わった場合の取り扱い
条項の書き方の一例は次のとおりです(参考例であり、実際の文言は弁護士・税務顧問とご確認ください)。
例:「月額家賃は○○ドンとし、ベトナムの法令に基づき大家に課される税金を含まない。大家に納税義務が生じた場合、借主は合意に基づき大家に代わって申告・納付し、納付額を月額家賃から差し引く。借主は納付証憑の写しを大家に交付する。」
レッドインボイスは出るのか
2026年の制度では、年間の売上が10億ドンを超える個人事業者は、税務当局のコード付き電子インボイスを使わなければなりません。10億ドン以下の場合は義務ではなく、任意で登録して発行することができます。つまり、Metropolisの家賃水準では多くの大家にインボイスの発行義務はなく、発行してもらえるかどうかは大家次第ということです。
会社の経費処理に必要な書類は、会社の会計方針や顧問会計事務所の判断によって変わります。日系企業でよく求められるのは、会社名義の契約書、銀行振込の記録、電子インボイスまたは納税関係の書類です。契約前に経理部門と顧問に「インボイスがない場合でも処理できるか」「代わりに何が必要か」を確認し、その結果を踏まえて大家と交渉するのが確実です。
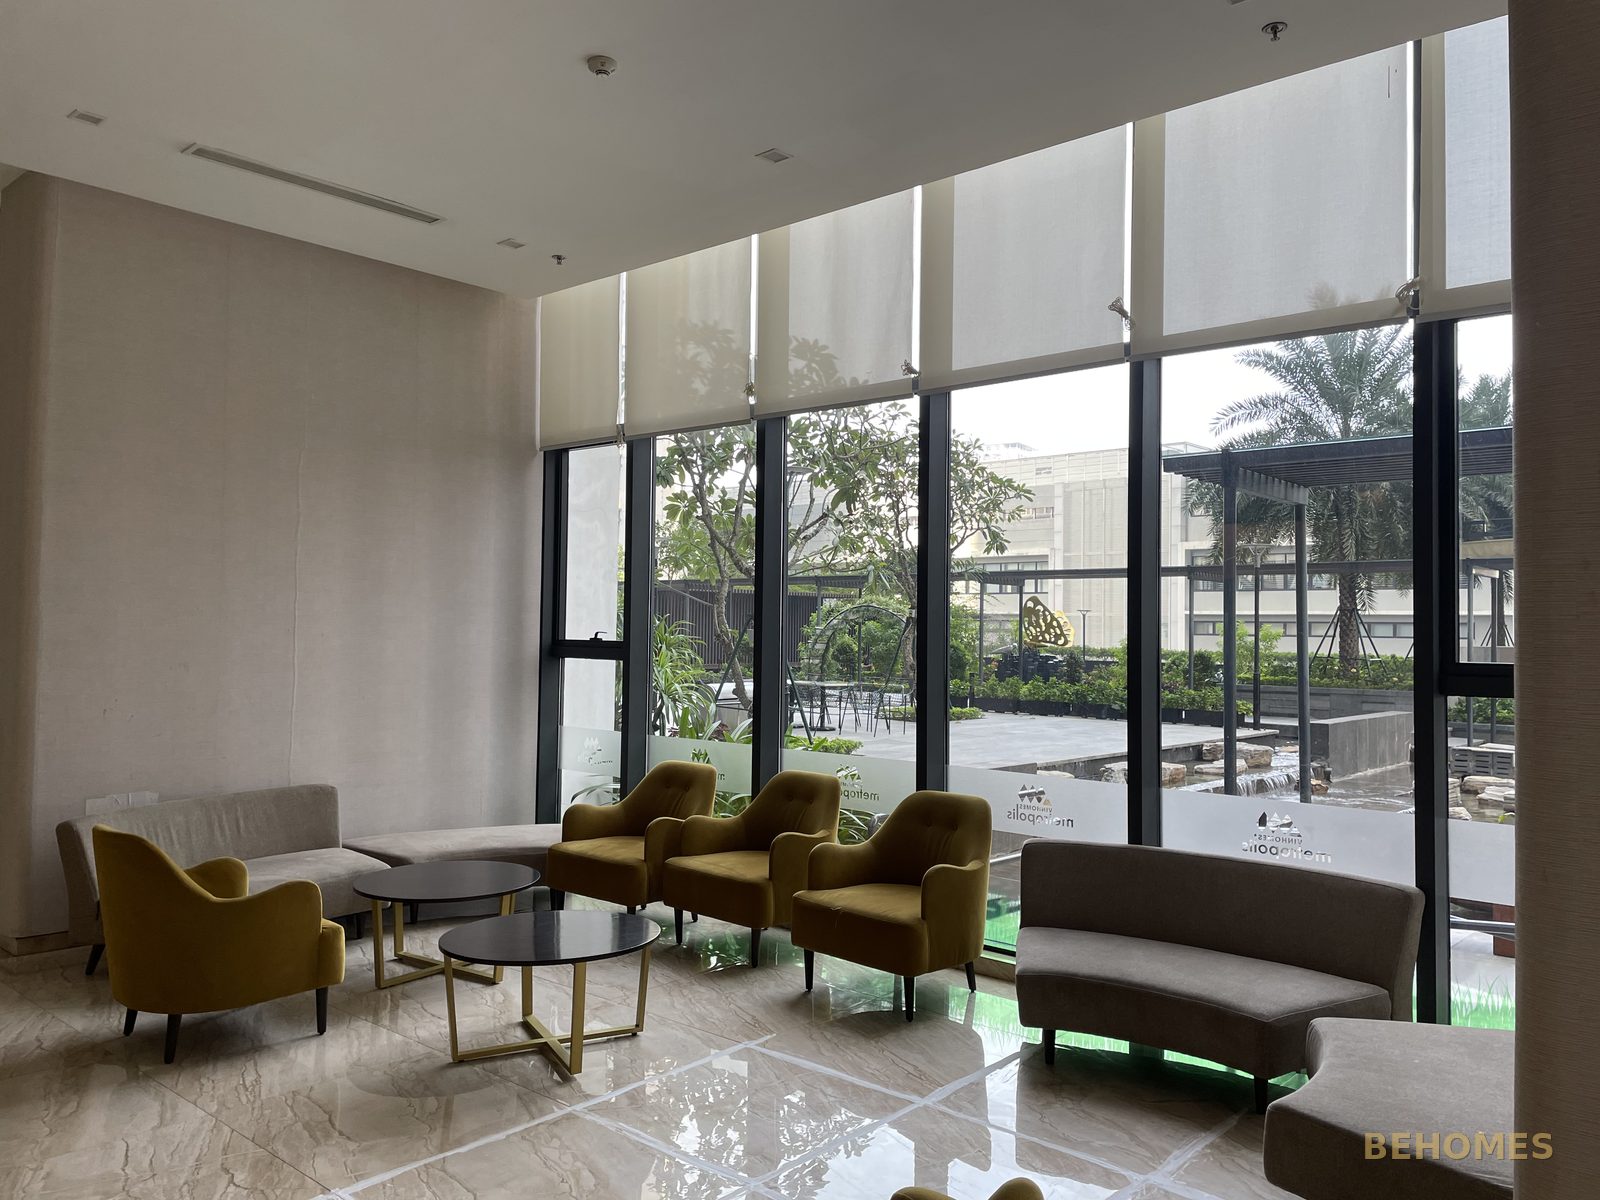 24時間警備のロビー。法人契約の内見でも、共用部の管理状況は必ず確認したいポイントです
会社負担の家賃と駐在員の個人所得税
会社が駐在員の家賃を負担する場合、その金額は駐在員本人の個人所得税の課税所得に含まれます。通達111/2013/TT-BTC(通達92/2015/TT-BTCで改正)では、実際の支払額で課税所得に含めるものの、住宅費を除いた課税所得合計の15%が上限とされています。
仮の数値で計算すると、次のようになります。
家賃が高いほど上限が効いてくる仕組みです。新しい個人所得税法(109/2025/QH15、2026年7月1日施行)の施行政令253/2026/NĐ-CPでも、この15%上限の考え方は維持されています。給与計算と年末調整に関わる部分ですので、必ず税務顧問にご確認ください。日本側の税務上の取り扱いは本記事の対象外です。
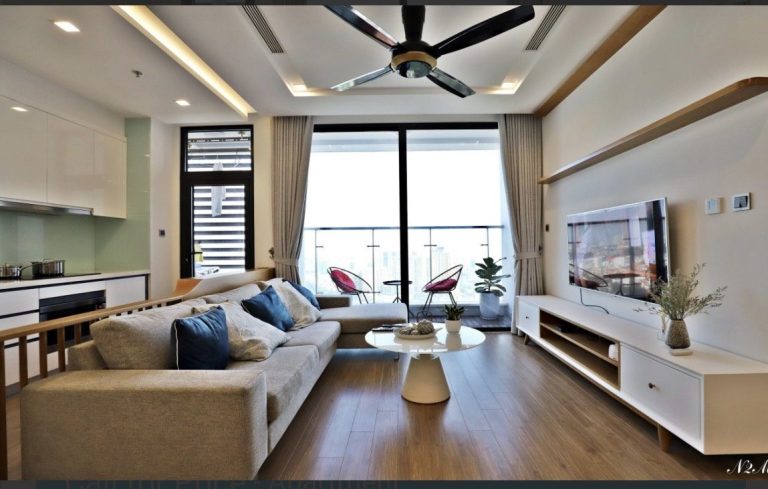
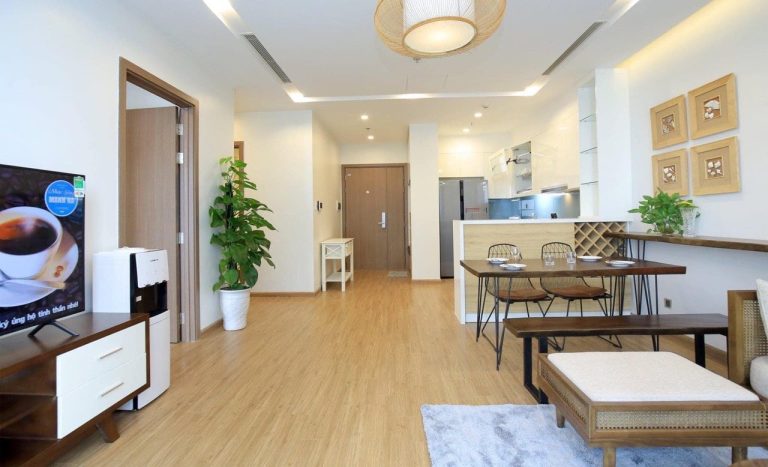
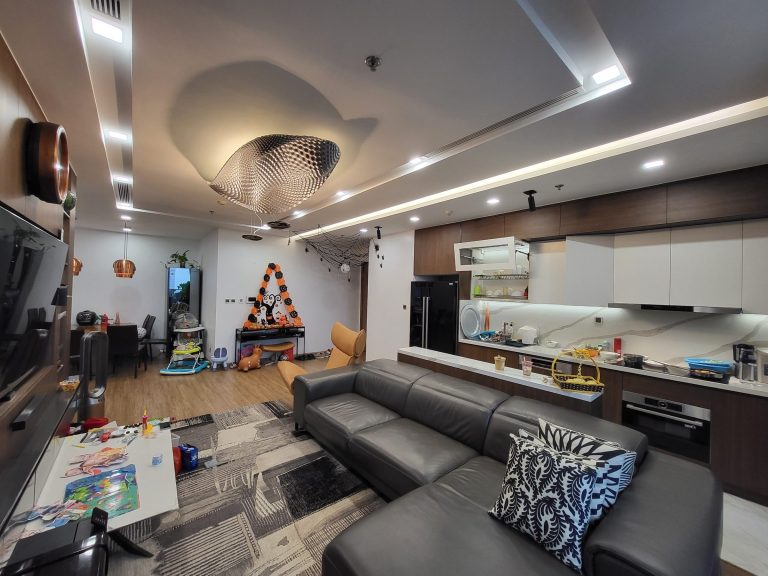
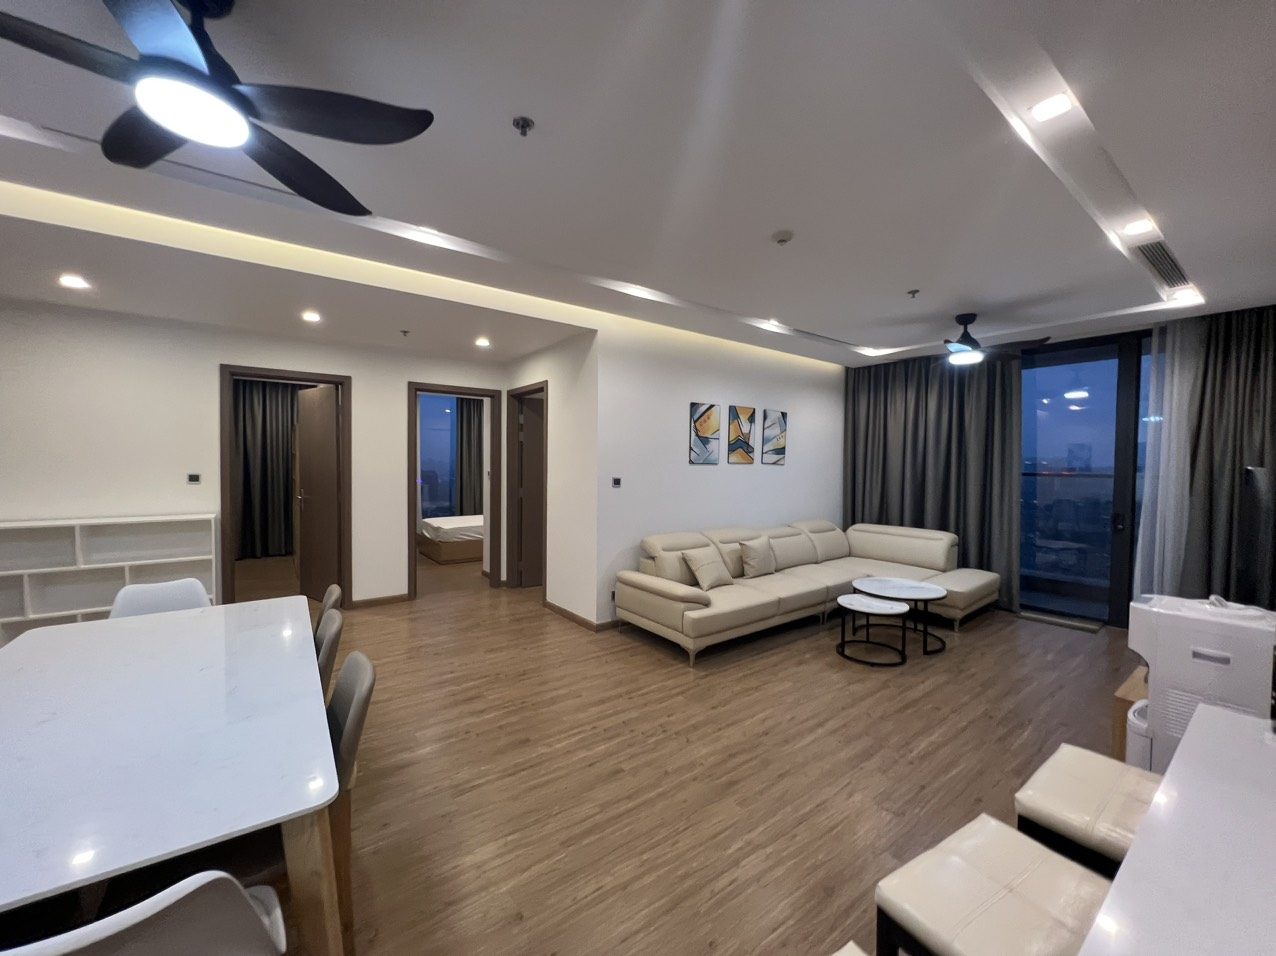 住戸内観の一例。Behomesは掲載するすべての住戸を実際に訪問・撮影しています
人事・総務向け:法人契約の書類チェックリスト
社内稟議や監査に備えて、次の書類をそろえておくと安心です。
一時滞在登録は、住居を管理する人(大家を含む)が坊・社(ward/commune)の公安に届け出る手続きで、紙の様式なら到着から12時間以内が原則です。詳しくは一時滞在登録の解説をご覧ください。また、管理費や駐車場代を会社と本人のどちらが負担するかも社内規程で決めておくとスムーズです。費用の内訳は毎月の費用の試算で解説しています。
解約条項も忘れずに
住宅法2023第172条では、大家が重大な損傷を修繕しない、家賃を不合理に・合意した通知なしに引き上げる、第三者の利益のために使用が制限される、といった場合に借主が一方的に解約でき、解約する側は契約に別段の定めがない限り30日以上前に通知する必要があります。ただし「本社命令による帰任」はこの法定事由に含まれないため、いわゆる帰任条項(ディプロマティック・クローズ)は契約交渉で別途入れておくことをおすすめします。
Vinhomes Metropolisでの法人契約とBehomesのサポート
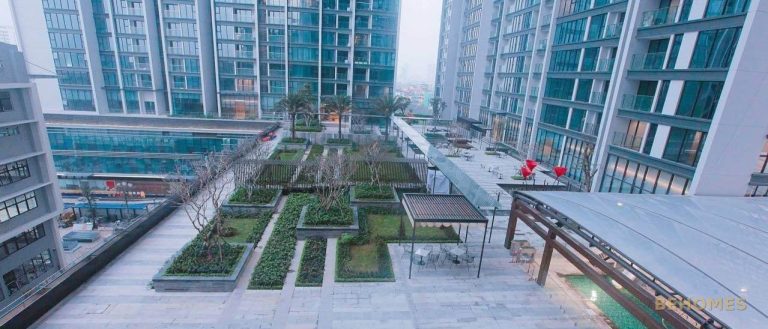
Vinhomes Metropolisは29 Liễu Giai, Ba Đìnhにある3棟(M1・M2・M3)のレジデンスで、在ベトナム日本国大使館(27番地)の隣、同じ通りにはLotte Centerがあります。低層部にはVincom Centerが入り、屋内プール、ジム、BBQガーデン、24時間警備を備えています。
Behomesの掲載物件では、契約条件の目安はデポジット1か月分+家賃3か月分の前払い(契約時に家賃の約4か月分)です。管理費は内法面積(thông thủy)1m²あたり月2.7万ドン、駐車場は車が月230万ドン、バイクが月6万ドンです(2026年10月時点の建物の料金表。2台目の駐車枠は保証されません)。
法人契約のお客さまには、次のサポートをご用意しています。
- 二言語の賃貸契約書の作成
- 一時滞在登録の手続き代行(無料)
- 法人契約における大家側の税務手続き(届出・申告)のサポート
- ご希望に応じたハウスキーピングの手配
Behomesはすべての掲載住戸を実際に訪問・撮影し、住戸ごとの短所も公開しています。階数は低層・中層・高層の区分で表示しています。間取り別の物件は1ベッドルーム、2ベッドルーム、3ベッドルーム、4ベッドルーム、全体は賃貸物件一覧からご覧いただけます。
よくあるご質問
大家が個人でもレッドインボイス(電子インボイス)は発行できますか?
年間の賃貸収入が10億ドンを超える個人の大家は、税務当局のコード付き電子インボイスの使用が義務です。10億ドン以下の大家は義務ではありませんが、任意で登録して発行することができます。発行できるかどうかは大家ごとに異なるため、契約前に確認し、発行の有無と時期を契約書に書いておくことをおすすめします。
提示された家賃は税込ですか、税抜ですか?
物件と大家によって異なります。2026年の制度では年間賃貸収入10億ドン以下の大家には付加価値税・個人所得税がかからないため、実際の差が出ないケースもあります。ただし大家が他の物件も貸していて基準を超える場合や、制度が再び変わる場合に備え、「税込/税抜」と「誰が申告・納付するか」を必ず契約書に明記してください。
会社が支払う家賃は、駐在員本人の個人所得税の対象になりますか?
なります。通達111/2013/TT-BTC(通達92/2015/TT-BTCで改正)では、会社が負担した住宅費は実際の支払額で課税所得に含めますが、住宅費を除く課税所得合計の15%が上限です。2026年7月1日施行の新個人所得税法(109/2025/QH15)の施行政令253/2026/NĐ-CPでも、15%の上限は維持されています。
会社が大家の代わりに申告・納税できますか?
はい。法人の借主は、契約で合意すれば大家に代わって申告・納付することができます。その場合は、申告の担当、納付の期限、税額を家賃から差し引くのか上乗せするのか、納付証憑を誰が保管するのかまで契約書に書いておくと、後のトラブルを防げます。
法人契約のご相談は、ご希望の間取り、入居時期、ご予算、契約名義(個人/法人)、インボイスの要否をお知らせください。大家との税・インボイスの役割分担を含めて、契約前に条件を整理いたします。
内見・ご相談はこちら
本記事は2026年10月29日時点の法令に基づく一般的な情報であり、法律・税務上の助言ではありません。法令や施行ガイダンスは変更される可能性があります。個別のケースは税務当局、弁護士、税務顧問にご確認ください。